Domain landimmobilien24.de kaufen?
Wir ziehen mit dem Projekt
landimmobilien24.de um.
Sind Sie am Kauf der Domain
landimmobilien24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain landimmobilien24.de kaufen?
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **

Ähnliche Suchbegriffe für Sonstige-Schleifhülsen-für-Schleifigel
Top-Angebote
Produkte zum Begriff Sonstige-Schleifhülsen-für-Schleifigel:
-
Schleifhülsen D 80 x 120 K 120 für Festool Festo SchleifigelBeschreibung: Bearbeitung von Massivholzteilen / -platten, naturholzfurnierten Werkstücken und Holzfußböden. Metallbearbeitung einschließlich Edelstähle und Va-Bleche. Schleifen von Farben, pigmentierten Lacken, Grundierungen, Spachtel und säurehärtenden Lacken.Vorteile: Lange Standzeit. Hochwertiges Edelkorundkorn. Die leicht offene Streuung verhindert ein schnelles „Zusetzen“ des Schleifpapiers. Die Fertigung von Breitbändern bis 1.620 mm Breite erfolgt mit nur einem Verschluss.Geeignet für: Festool Schleifigel Metall Holz, Parkett Fußboden Farbe, Lack, Spachtel LederLieferumfang: 1x Schleifhülse D 80 x 120 K 1203,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Pfützenreuter, Jörg: Professionelles Verhandeln für Einkauf und VerkaufProfessionelles Verhandeln für Einkauf und Verkauf , Die EVEREST-Methode® , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20241111, Autoren: Pfützenreuter, Jörg~Veitengruber, Thomas D., Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 225, Keyword: A; Beschaffung; Betriebswirtschaftslehre; Einkauf; Everest-Methode; KI; Key Account; Konditionen; Konflikte; Künstliche Intelligenz; Management; Marketing; Onlineverhandlung; Psychologie; Rhetorik; Risiko; Schlüsselkunden; Strategie; Taktik; Verhandlung; Verhandlungsteilnehmer; Verhandlungsvorbereitung; Verhandlungsziele; Verkauf; Vertrieb; Wirtschaftswissenschaften, Fachschema: Verhandlung~Gespräch / Verkaufsgespräch~Verkaufsgespräch~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 150, Höhe: 22, Gewicht: 348, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
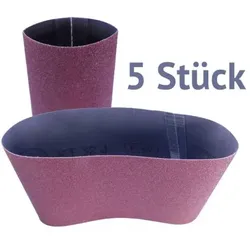
Sonstige Schleifhülsen für Schleifigel Ø150mm K100Die Schleifhülsen nutzen hochwertiges Leinengewebe als Basis und werden für den Einsatz passgenau über die Noppenstruktur geschoben. Höhe 120 mm in verschiedenen Körnungen und Durchmessern erhältlich Inhalt 5 Stück je Packung40,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wie hoch ist der Höchstbetrag für sonstige Vorsorgeaufwendungen?
Der Höchstbetrag für sonstige Vorsorgeaufwendungen beträgt im Jahr 2021 1.900 Euro für Singles und 3.800 Euro für Verheiratete bzw. eingetragene Lebenspartner. Zu den sonstigen Vorsorgeaufwendungen zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Unfallversicherung oder Haftpflichtversicherung. Diese Beträge können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, alle Belege und Nachweise für die getätigten Vorsorgeaufwendungen aufzubewahren, um diese im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist der interne Speicher für sonstige Daten?
Der interne Speicher für sonstige Daten ist ein Speicherbereich auf einem Gerät, der für die Speicherung von verschiedenen Arten von Daten verwendet wird, die nicht spezifisch einer bestimmten Kategorie zugeordnet werden können. Dies können beispielsweise heruntergeladene Dateien, temporäre Dateien, Caches oder andere nicht systemrelevante Daten sein. Der interne Speicher für sonstige Daten kann je nach Gerät und Betriebssystem unterschiedlich benannt oder organisiert sein. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **


Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
Top-Angebote
Produkte zum Begriff Sonstige-Schleifhülsen-für-Schleifigel:
-
Sonstige Schleifhülsen für Schleifigel K120Die Schleifhülsen nutzen hochwertiges Leinengewebe als Basis und werden für den Einsatz passgenau über die Noppenstruktur geschoben. Durchmesser 40 mm Höhe 100 mm in verschiedenen Körnungen erhältlich Inhalt 5 Stück je Packung34,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sonstige Schleifhülsen für Schleifigel Ø110m K150Die Schleifhülsen nutzen hochwertiges Leinengewebe als Basis und werden für den Einsatz passgenau über die Noppenstruktur geschoben. Höhe 120 mm in verschiedenen Körnungen und Durchmessern erhältlich Inhalt 5 Stück je Packung35,58 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schleifhülsen D 80 x 120 K 120 für Festool Festo SchleifigelBeschreibung: Bearbeitung von Massivholzteilen / -platten, naturholzfurnierten Werkstücken und Holzfußböden. Metallbearbeitung einschließlich Edelstähle und Va-Bleche. Schleifen von Farben, pigmentierten Lacken, Grundierungen, Spachtel und säurehärtenden Lacken.Vorteile: Lange Standzeit. Hochwertiges Edelkorundkorn. Die leicht offene Streuung verhindert ein schnelles „Zusetzen“ des Schleifpapiers. Die Fertigung von Breitbändern bis 1.620 mm Breite erfolgt mit nur einem Verschluss.Geeignet für: Festool Schleifigel Metall Holz, Parkett Fußboden Farbe, Lack, Spachtel LederLieferumfang: 1x Schleifhülse D 80 x 120 K 1203,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Pfützenreuter, Jörg: Professionelles Verhandeln für Einkauf und VerkaufProfessionelles Verhandeln für Einkauf und Verkauf , Die EVEREST-Methode® , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20241111, Autoren: Pfützenreuter, Jörg~Veitengruber, Thomas D., Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 225, Keyword: A; Beschaffung; Betriebswirtschaftslehre; Einkauf; Everest-Methode; KI; Key Account; Konditionen; Konflikte; Künstliche Intelligenz; Management; Marketing; Onlineverhandlung; Psychologie; Rhetorik; Risiko; Schlüsselkunden; Strategie; Taktik; Verhandlung; Verhandlungsteilnehmer; Verhandlungsvorbereitung; Verhandlungsziele; Verkauf; Vertrieb; Wirtschaftswissenschaften, Fachschema: Verhandlung~Gespräch / Verkaufsgespräch~Verkaufsgespräch~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 150, Höhe: 22, Gewicht: 348, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wie hoch ist der Höchstbetrag für sonstige Vorsorgeaufwendungen?
Der Höchstbetrag für sonstige Vorsorgeaufwendungen beträgt im Jahr 2021 1.900 Euro für Singles und 3.800 Euro für Verheiratete bzw. eingetragene Lebenspartner. Zu den sonstigen Vorsorgeaufwendungen zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Unfallversicherung oder Haftpflichtversicherung. Diese Beträge können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, alle Belege und Nachweise für die getätigten Vorsorgeaufwendungen aufzubewahren, um diese im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Ähnliche Suchbegriffe für Sonstige-Schleifhülsen-für-Schleifigel
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonstige Schleifhülsen für Schleifigel Ø150mm K100Die Schleifhülsen nutzen hochwertiges Leinengewebe als Basis und werden für den Einsatz passgenau über die Noppenstruktur geschoben. Höhe 120 mm in verschiedenen Körnungen und Durchmessern erhältlich Inhalt 5 Stück je Packung40,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sonstige Schleifhülsen für Schleifigel Ø150mm K80Die Schleifhülsen nutzen hochwertiges Leinengewebe als Basis und werden für den Einsatz passgenau über die Noppenstruktur geschoben. Höhe 120 mm in verschiedenen Körnungen und Durchmessern erhältlich Inhalt 5 Stück je Packung40,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sonstige Schleifhülsen für Schleifigel Ø40mm K120Die Schleifhülsen nutzen hochwertiges Leinengewebe als Basis und werden für den Einsatz passgenau über die Noppenstruktur geschoben. Höhe 120 mm in verschiedenen Körnungen und Durchmessern erhältlich Inhalt 5 Stück je Packung27,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der interne Speicher für sonstige Daten?
Der interne Speicher für sonstige Daten ist ein Speicherbereich auf einem Gerät, der für die Speicherung von verschiedenen Arten von Daten verwendet wird, die nicht spezifisch einer bestimmten Kategorie zugeordnet werden können. Dies können beispielsweise heruntergeladene Dateien, temporäre Dateien, Caches oder andere nicht systemrelevante Daten sein. Der interne Speicher für sonstige Daten kann je nach Gerät und Betriebssystem unterschiedlich benannt oder organisiert sein. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.